
撰文:Rita
小摩在 2026 年 9 月 18 日发布的美国半导体与半导体设备秋季系列报告中指出,半导体行业基本面正在加强,近期板块回调是建设性的。该行模型显示,2026 年半导体行业增长 118%,2027 年增长 35%。晶圆制造设备 2026 年增长 31%,2027 年增长 38%。小摩认为,AI 基础设施支出可持续性、前沿实验室投资不确定性、估值偏高和地缘政治风险是主要波动因素,但底层需求和供应基本面仍然稳健。
小摩分析师 Harlan Sur 在报告中指出,过去十年半导体周期由需求驱动,供应端在扩张上更加自律。最近四个下行周期均由需求驱动,供应链在供应扩张上更加克制。该行认为,当前周期的结构性差异在于,供应纪律和终端市场多元化降低了周期性,使行业更关注盈利能力和自由现金流扩张。
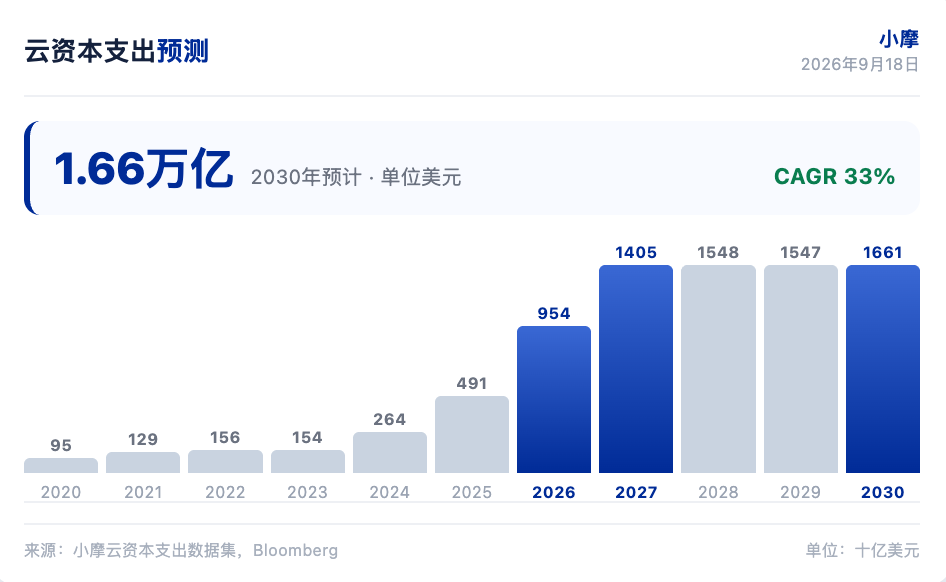
云资本支出看 9540 亿美元
小摩的云资本支出数据集显示,2026 年云资本支出预计 9540 亿美元,2027 年 1.41 万亿美元,2028 年 1.54 万亿美元。年初至今,云资本支出预期被大幅上修。该行指出,早期 AI 变现和 ROI 信号正在变得更加可见,云和 AI 收入增长加速,积压订单扩大,长期合同容量增加,云和 AI 业务盈利能力改善。
如果这些趋势保持,云服务提供商将有强烈的经济理由维持高水平的 AI 基础设施支出。小摩认为,改善的 AI 经济学支持更高更久的支出环境,以及更强的半导体基本面。云资本支出的持续上修,是半导体需求能见度的核心支撑。
AI ASIC 市场看 700 亿
小摩估计,2026 年定制 AI ASIC 市场规模约 600 到 700 亿美元,未来几年复合增长率 40%到 50%。随着 AI 工作负载更加专业化,超大规模厂商和前沿模型构建者越来越寻求工作负载优化芯片,以提高性能、降低功耗、降低每 token 成本,并确保供应。
定制 AI ASIC 需要多芯片 SoC 设计、高速 SerDes、HBM 内存接口、先进封装、网络和系统级产品化等深度专业知识。小摩认为,这些能力大多数客户无法在内部大规模复制。博通和 Marvell 主导高端 ASIC 市场,估计市场份额分别为 80%到 85%和 10%到 12%。
博通 AI 收入预计从 FY26 的 580 亿美元增至 FY27 的 1350 亿美元和 FY28 的 2450 亿美元,受 Meta、谷歌、Anthropic、OpenAI 和软银/ARM 项目推动。Marvell 数据中心收入预计从 CY26 的 100 亿美元增至 CY27 的 160 亿美元和 CY28 的 280 亿美元,受光学 DSP、亚马逊 Trainium 3+4、微软 Maia 和谷歌 XPU 附加项目推动。
存储价格看涨 250%
小摩预计,DRAM 混合定价 2026 年上涨约 250%,2027 年上涨约 30%。NAND 定价 2026 年上涨约 250%,2027 年上涨约 25%。DRAM 位需求 2026 年增长 29%,2027 年增长 32%。NAND 位需求 2026 年增长 24%,2027 年增长 29%。
长期战略客户协议已成为关键的周期塑造催化剂,锁定 DRAM 和 NAND 的定价和供应,改善能见度。资本支出保持自律,资本密集度低于历史平均水平,限制供应过剩风险。主要需求侧风险是 BOM 通胀驱动的破坏,尤其是在客户端和消费市场。小摩对美光给予增持评级。
模拟芯片复苏范围扩大
模拟芯片复苏正在扩大为更持久的上行周期。德州仪器、亚德诺和微芯科技均指出工业需求改善,AI/数据中心敞口加速,航空航天与国防更强,汽车内容增长有韧性。前瞻需求信号改善,渠道库存更健康,订单活动更强,交货时间更好。
定价、交货时间和利润率在改善。德州仪器、亚德诺和微芯科技均表示需求正在加强,交货时间在延长,定价变得更具支撑性,更高的利用率和产品组合应有助于利润率。小摩对亚德诺给予增持评级,目标价 500 美元。
晶圆设备看 2630 亿
小摩将 2026 年晶圆制造设备增长预测上调至 31%,2027 年上调至 38%。AI 需求扩大,工具采购提前于多年绿地/棕地扩张。代工/逻辑支出由台积电 N2/N3 建设支撑,英特尔提供增量上行。亚洲调研显示台积电路线图更激进,2026 年上半年多个晶圆厂外壳开工,2026 年二季度起设备订单上升。
存储晶圆设备正在扩大,由 DRAM 产能增加引领,NAND 支出在 2028 年下半年潜在绿地上行前更多由转换/迁移驱动。小摩认为科磊风险回报最优,受 2027 年代工/逻辑晶圆设备敞口推动,英特尔在良率/成本改善方面的参与度和资本支出增加,带来 CY27 共识上行。小摩对科磊、应用材料、拉姆研究和 MKS Instruments 均给予增持评级。
大盘首选博通与美光
小摩大盘首选包括博通、亚德诺、Marvell、美光、科磊,同时看好英伟达、应用材料、拉姆研究。中小盘首选包括 Astera Labs、安靠和 MKS Instruments。博通在 3D SOIC 参考平台上与 6 个 AI ASIC 客户中的 4 个合作下一代芯片堆叠项目。Marvell 在定制 HBM 架构上实现 33%更多 HBM 堆叠、70%更低接口功耗、25%更多 XPU 硅面积。
云资本支出 9540 亿美元支撑半导体需求能见度,AI ASIC 和存储是这轮上行周期的两条主线。
免责声明
本文系潮向研究对第三方券商研究报告(摩根大通,2026 年 9 月 18 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。