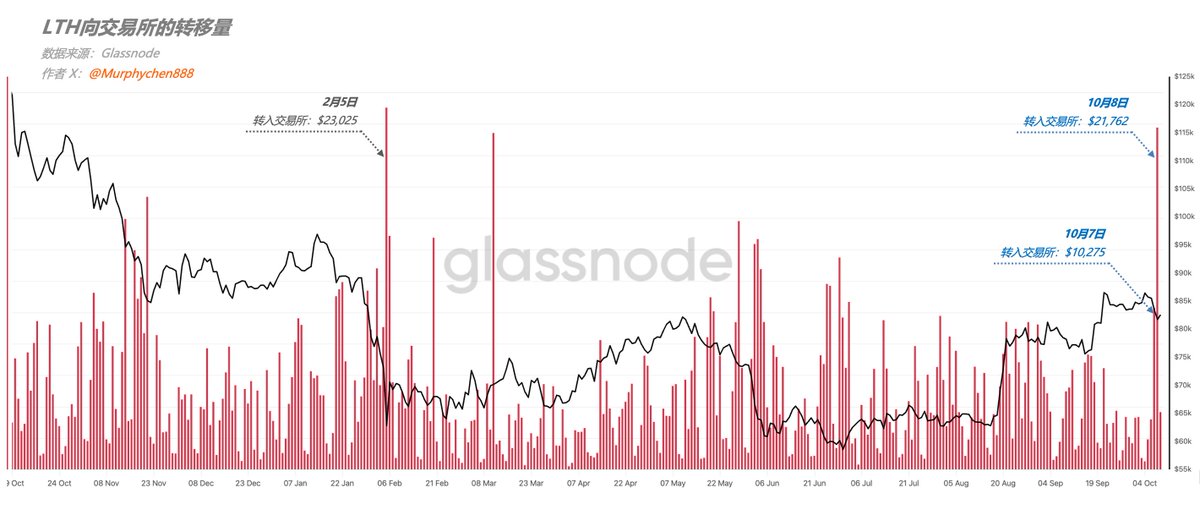
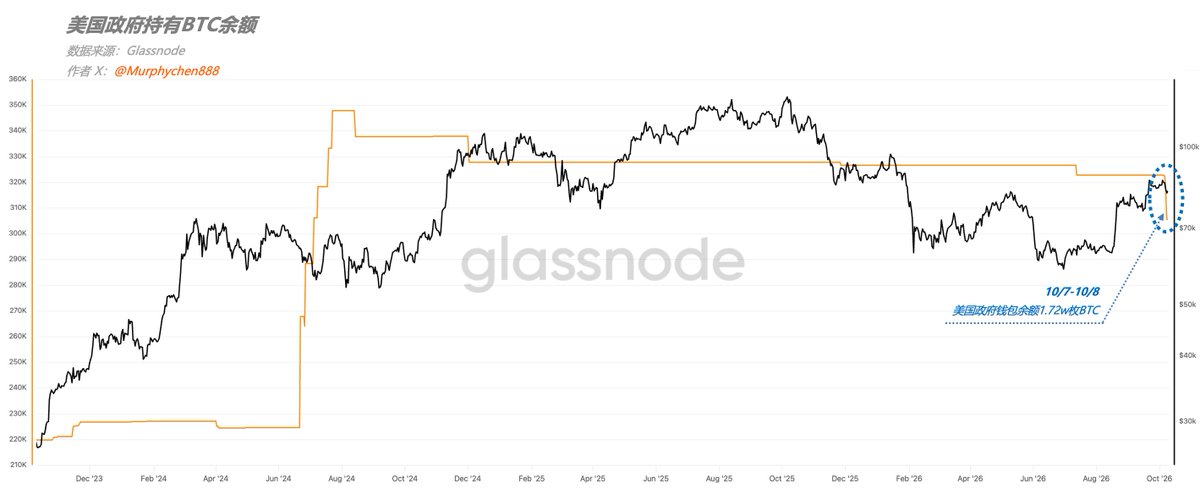
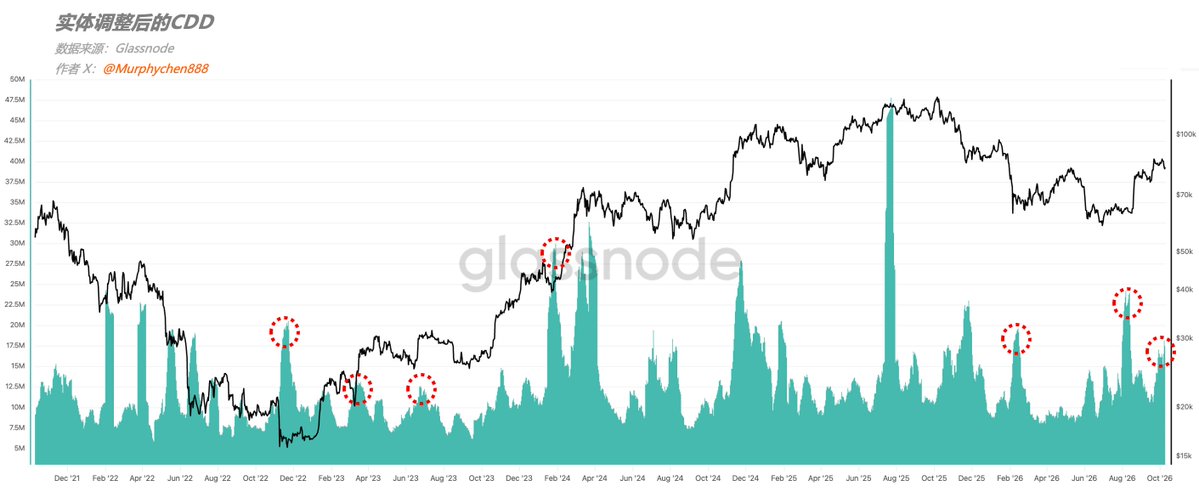
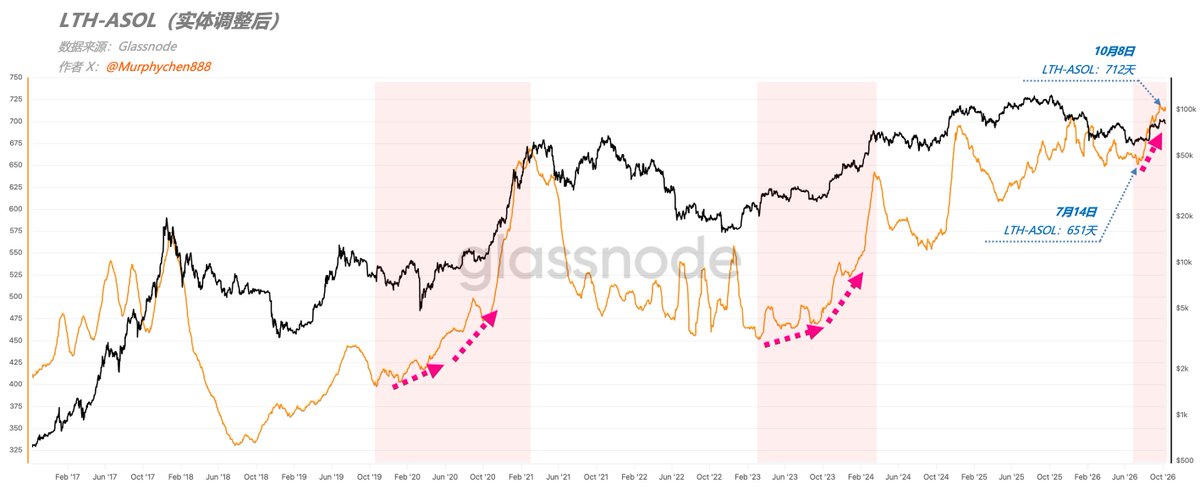
这才是真正的派发!但,也没那么可怕。 数据显示:10月7日至8日长期持有者(LTH)累计向交易所转入约3.2w枚BTC。这是自今年2月5日大跌后,第2大LTH单日转入规模(图1)。 如果这些筹码不是用于币本位合约保证金(事实上OI也没有增加这么多),那么大概率是潜在的卖出意图。 不过,这3.2w枚BTC并不能全部视为LTH的主动派发。 因为就在同一时期,美国政府相关钱包向Coinbase Prime转入了约1.72万枚BTC(币龄1-2年)。 考虑到Coinbase Prime是美国法警署指定的官方托管和交易服务商,因此,这笔转账并不必然意味着卖出,也可能与资产托管整合或案件处置有关(图2)。 剔除这部分特殊转账后,剩余约1.48w枚才是我们更需要关注的潜在抛压,主要来自币龄6-12个月及3-5年的长期筹码。 在熊牛过渡期,LTH日均向交易所转入2000-3000枚BTC,通常属于正常范围。一旦转入量突然大幅超过均值,往往伴随着特殊事件或行预期偏空。 但问题是,“行情下跌+LTH筹码派发”,就一定是坏事吗?我认为:未必如此!尤其是在熊牛过渡阶段。 从实体调整后的CDD(币天销毁量)数据来看,每当行情回调且CDD大幅上升(图3),往往意味着部分沉寂已久的筹码开始活跃,甚至选择离场。 (CDD的计算方法是将BTC的花费数量乘以持有天数,所以CDD暴涨,即代表有“老币”被大量花费) 但事后看,下跌虽然带来了短期抛压,却也促使部分不坚定的筹码完成换手。潜在的卖盘提前释放,反而为后续行情减轻阻力。 如果把观察周期拉长,这种现象就更容易理解。 在完整的牛市进程中,随着价格不断上涨,越来越多持有时间更长的筹码,也会逐渐加入派发行列。 这种变化通常会推动LTH-ASOL(长期持有者已花费输出平均币龄)曲线逐步抬升(图4)。因为当被花费的老筹码占比提高时,整体平均币龄也会随之增加。 例如,10月8日当天被花费的LTH筹码,平均币龄达到712天,而7月14日只有651天。 这意味着,参与链上转移的长期筹码正在呈现更明显的老龄化特征。 从另一个角度来看,这也是牛市进程中,长期沉淀的筹码逐渐被激活、换手活跃度不断提升的一种表现。 所以,我们不必对每一次LTH派发都过度担忧。真正值得关注的,是这些筹码能否被市场有效承接。 毕竟,一轮牛市不可能只有买入而没有卖出。老筹码持续释放,新资金不断承接,本身就是市场完成价值再发现的过程。 只要需求能够有效消化供给,阶段性的派发不能成为趋势的阻碍。充分的筹码换手,反而是一轮行情能够走得更远的重要基础。