
截至2026年9月21日,标普500约报7765点,同比上涨约16.5%;纳斯达克综指约27122点,同比约涨18%;道指约52049点,同比约涨12%。指数仍在历史高位附近运行,但市场真正值得看的,不是某一周的涨跌,而是钱还在不在进、产业主线有没有断、普通投资者该用什么方式参与。
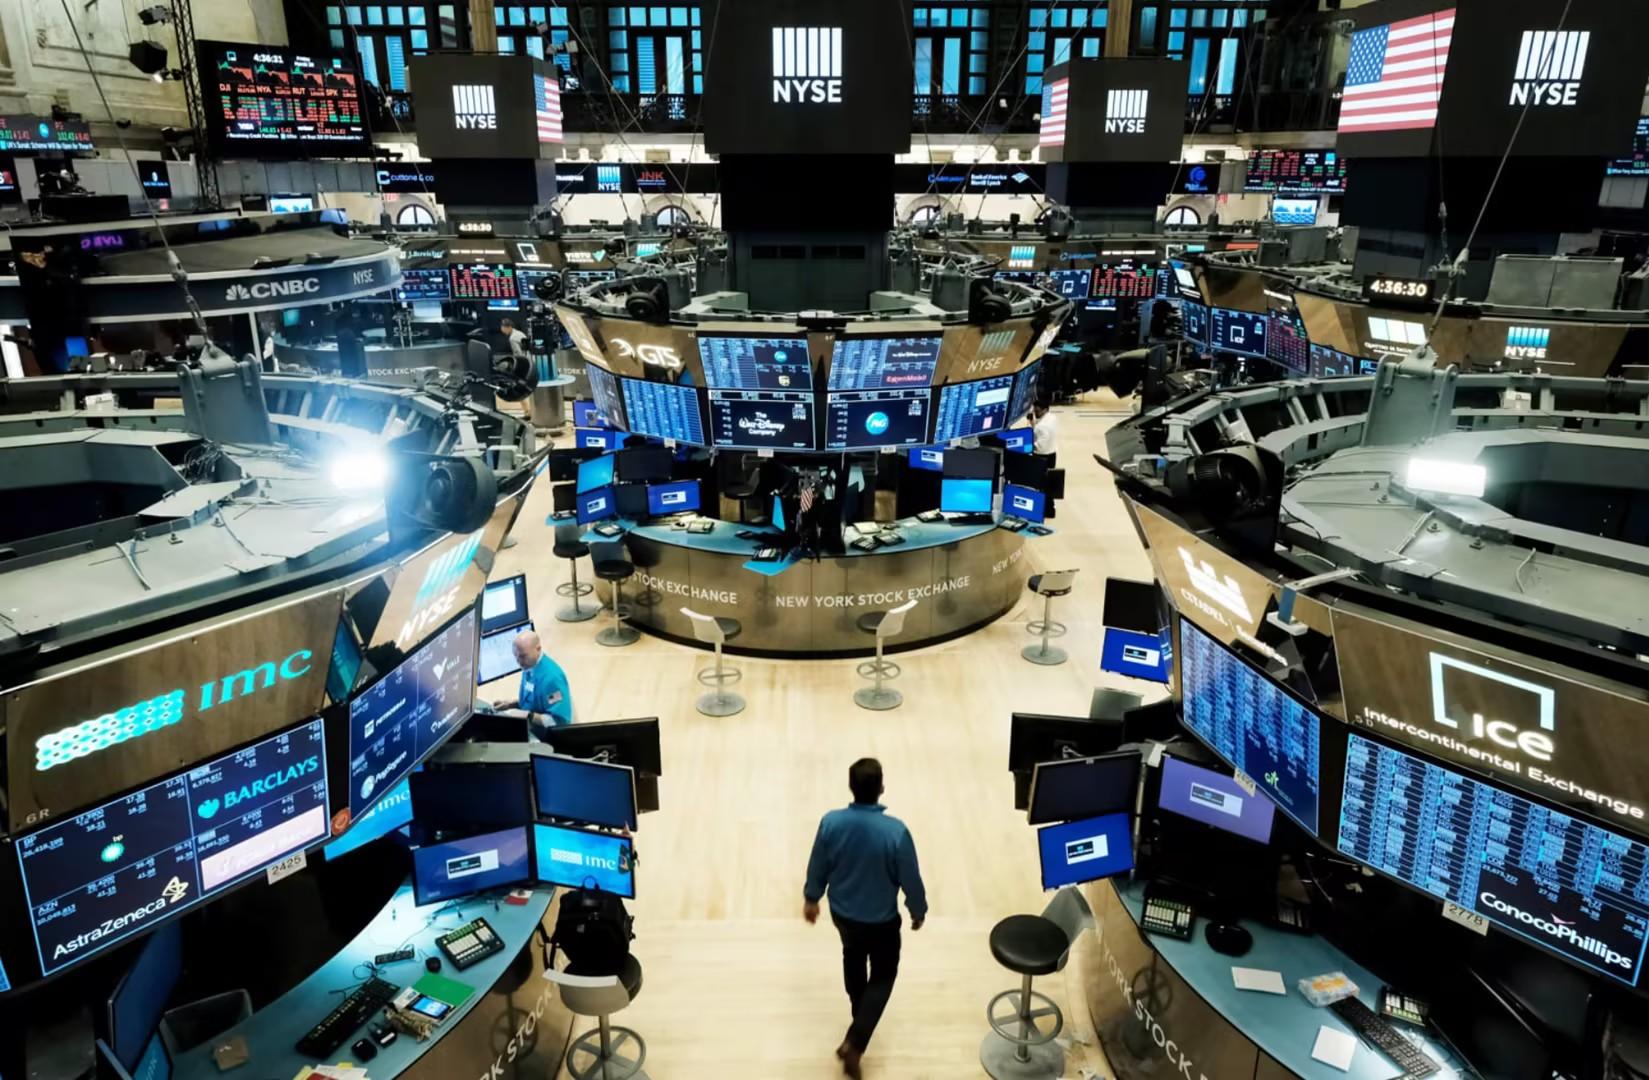
纽约证券交易所交易大厅,仍是全球风险偏好最集中的定价场所之一。对非美个人投资者来说,美股的吸引力长期存在,真正卡住他们的往往不是“该不该买”,而是怎么买、能不能坚持买。
一、美股:长期斜率还在,全球资金也还在进场
美股之所以反复成为家庭和机构的核心权益仓,靠的不是单年行情,而是复利。含股息再投资的标普500,过去10年年化总回报大致落在13%—15%,过去20年约9%—11%;拉到更长样本,名义年化中枢常被写成约10%,扣除通胀后的真实回报大约7%。这不是每年稳赚10%。2008年、2022年那样的深回撤都发生过,但拉长持有期后,正回报窗口显著占优。
资金面把这条逻辑写得更直白。2026年截至9月中旬,美国上市ETF年内净流入已约1.47万亿美元,几乎追平2025年全年约1.49万亿美元的纪录;按当前节奏,全年冲向2万亿美元并非空想。最近一周单周流入就达919亿美元,其中美股ETF贡献612亿美元。IVV等低成本标普产品、总市场ETF,以及半导体主题ETF,仍是吸金主力。
从更长周期看,2009年低点以来的这一轮长牛,通胀调整后的涨幅已超过500%。牛市会中断,但“美国企业盈利 + 资本市场深度 + 全球资金向美元资产集中”这条主线,至今没有被替代。
未来几年更可能出现的,不是美股突然失去配置价值,而是定价环境更苛刻。 盈利和资本开支还在,估值扩张会变慢,风格轮动会更快。对普通人,这意味着“配置美股”仍然成立,但“赌一次买在最低点”会更难。
二、当下热点:AI继续定价,利率开始重新定价
2026年9月的美股,不是单边狂欢,而是两条主线在对拉。
第一条是人工智能基础设施周期还没走完。 英伟达CEO黄仁勋公开表示,预计明年芯片销量可能达到今年的两倍,瓶颈在供应而非需求。博通、美光、台积电、AMD,以及存储、光通信链条,反复成为盘面避风港。AMD市值站上万亿美元量级、Meta等权重股阶段性大涨,说明市场仍在为算力、存储、电力和网络付溢价。高盛等机构也认为,AI供需真正平衡可能要等到2028年前后,大型科技公司的资本开支远未结束。
第二条是利率重新变硬。 美联储在9月议息会议上将联邦基金利率上调25个基点至3.75%—4.00%,为2023年7月以来首次加息;点阵图上修2026年底利率中值,10年期美债收益率一度靠近5%。成长股的远期现金流,在更高折现率下会被压缩。这正是近期科技股内部分化、市场对“加息交易”敏感的原因。
对普通投资者,这个组合很典型:
- 长期:美股仍是全球最优质的权益池之一,ETF资金在持续进场。
- 短期:估值不低、利率不低、主题拥挤,择时难度上升。
越是这种环境,越不适合把全部仓位押在“我能看准下一周”。更适合把买入动作从判断,改成纪律。
三、定投:对普通人,它首先是强制储蓄
定投(Dollar-Cost Averaging)的教科书定义是:按固定周期、固定金额买入同一类资产,用时间摊平成本。对工薪和自由职业者,更准确的理解是——
它把“这个月还要不要进场”从情绪题,改成自动扣款题。
普通人做不好择时,通常不是不够聪明,而是三件事叠在一起:
- 现金流是分期到的。 工资按月发放,很难在某一天凑出“理想仓位”,但可以每月固定拿出一部分。
- 新闻会劫持决策。 加息、财报、地缘冲突一来,手动下单最容易变成“再等一等”。等来的往往不是更好价格,而是空仓。
- 波动本身消不掉。 定投不保证更高收益,它保证的是:涨的时候你在买,跌的时候你也在买,平均成本不会锁死在某一次冲动高点。
把定投理解成“强制储蓄”,比理解成“稳赚技巧”更诚实。储蓄账户对抗的是花掉;美股定投对抗的是通胀,以及长期被资产价格上涨挤出。一个能坚持十年的人,赚到的往往不是某次抄底的快感,而是没有中断的那笔现金流。
适合定投的,通常不是“下个月要翻倍的题材股”,而是你愿意持有五年以上的东西:
- 宽基:追踪标普500、纳斯达克100或全市场的ETF
- 真正理解的龙头:苹果、微软、英伟达、谷歌、亚马逊
- 一条你跟得上的产业带:半导体、医疗、消费必需
定投解决的是人的问题,不是市场的问题。市场给不给高回报,取决于盈利和估值;人能不能拿到这部分回报,取决于有没有持续把储蓄换成所有权。
四、入口正在改道:卡住普通人的,不是佣金,是开户和电汇
美股零售交易早年已经进入“佣金接近零”的阶段。嘉信、Firstrade等线上买卖美股和ETF长期零佣金,盈透按套餐也可能是零佣金或按股数收取很低的费用。对非美用户,真正的成本往往不在“买卖一股收多少”,而在把钱送进账户要走多远。
常见路径仍是:单独开海外券商、提交护照和地址证明、签署W-8BEN、购汇、国际电汇、等待1至3个工作日到账。电汇单边常见数十到上百美元量级的银行费用,再叠加汇差;出金时部分券商还可能再收约10至35美元电汇费。若每月只定投100美元,一年只汇两三次,固定费用一摊,比例很难看。2026年部分面向特定地区用户的互联网券商开户和入金也在收紧,路径不是变顺了,而是更碎了。
于是出现一个错位:全球资金在用ETF大规模买入美股,个人投资者却卡在“先成为合格的跨境汇款人”。谁能把“账户里已有的钱”直接变成可重复执行的美股买单,谁就更接近普通人真正用得上的入口。
五、币安把股票现货和定投接到了同一账户
2026年6月1日,币安上线美股股票交易,面向符合条件的非美国用户开放7000余只美国上市股票和ETF,最低约5美元、支持碎股;可用USDC、USDT、BNB等下单,系统自动转换为USDC结算。股票由美国持牌券商Alpaca Securities托管,用户享有价格涨跌和现金股息对应的经济权益,交易时段为周一至周五近乎全天候(含盘前盘后)。
三个多月后的9月10日,平台推出股票定投(Stock Recurring Buy),先覆盖约100只股票和ETF,包括苹果、英伟达、特斯拉、微软、亚马逊、Meta,以及SPY、QQQ、VOO。9月17日再扩逾百只,GOOG、IBM、UBER、PDD、NTES、TM、GE、BA等进入名单。一个计划里可以放单只或多只,到期自动扣款,不必每次手动下单。
这才是它和“又能买美股了”之间的差别:产品重心从一次性交易,转向把账户余额变成按月或按周执行的被动配置。对资金已经在稳定币里、又不想再走电汇的人,路径被压成三步——选标的、设金额和频率、保证扣款日余额足够。
功能是否开放取决于所在国家或地区,美国用户通常受证券规则限制无法使用;成交价可能与创建计划时相差很大;余额不足会导致当次失败。这些不是附注,是使用前必须自己核对的前提。
AiCoin专属币安注册链接:
https://jump.do/zh-Hans/xlink-proxy?id=3
或官网/APP登陆直接填写邀请码aicoin668,以下是AiCoin邀请码专属的丰厚注册福利:
福利一:新客最高440U
1、充100U+交易100U → 送100U仓位券
2、充1,000U+交易50,000U → 再送300U仓位券
3、充3,000U+交易200,000U → 再送40U现金券
三档叠加,充100U就能拿第一档
福利二:开盲盒,最高25枚RE
1、注册+充50U+交易100U+登录App
2、完成后活动盲盒一个,随机抽取RE代币,最高25枚
相当于一个新用户注册完成任务后可以吃到2重福利
六、费率、体验和流程:它更适合谁,不适合谁
先把费率说清楚。币安股票交易不收传统佣金,但收平台费:订单金额350美元及以下,最低约0.35美元;超过350美元,改收约0.1%。ADR可能另有每年每股约0.01至0.03美元的存托费;账户维护费目前官方称不收。用USDT、BNB等下单时,会按实时价格转换成USDC,存在市场点差。
只比较“买卖一股收多少”,它并不对所有人更便宜。大额、低频、资金已在美元账户里的人,传统零佣金券商往往更薄。它更有优势的地方,在小额、需要重复买入、资金已经停在稳定币账户里的人身上。
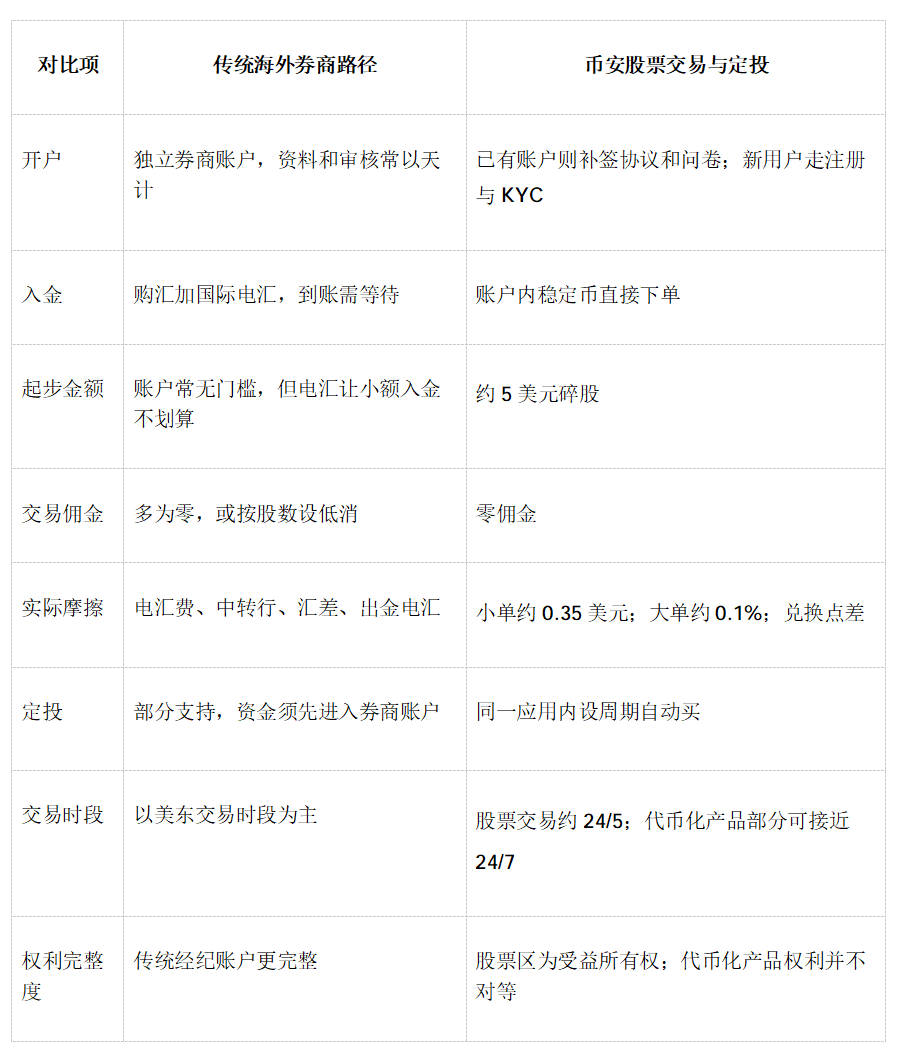
一笔简单账:每月定投100美元、一年12次。若走电汇,即便一年只汇两次,银行费用加汇差也很容易吃掉几十美元;若在币安按12笔小单各收0.35美元计,全年平台费约4.2美元。体验上的差别更直接——传统路径是两个应用、两套余额、一个时差;这里是加密资产和美股在同一资金视图里完成扣款。
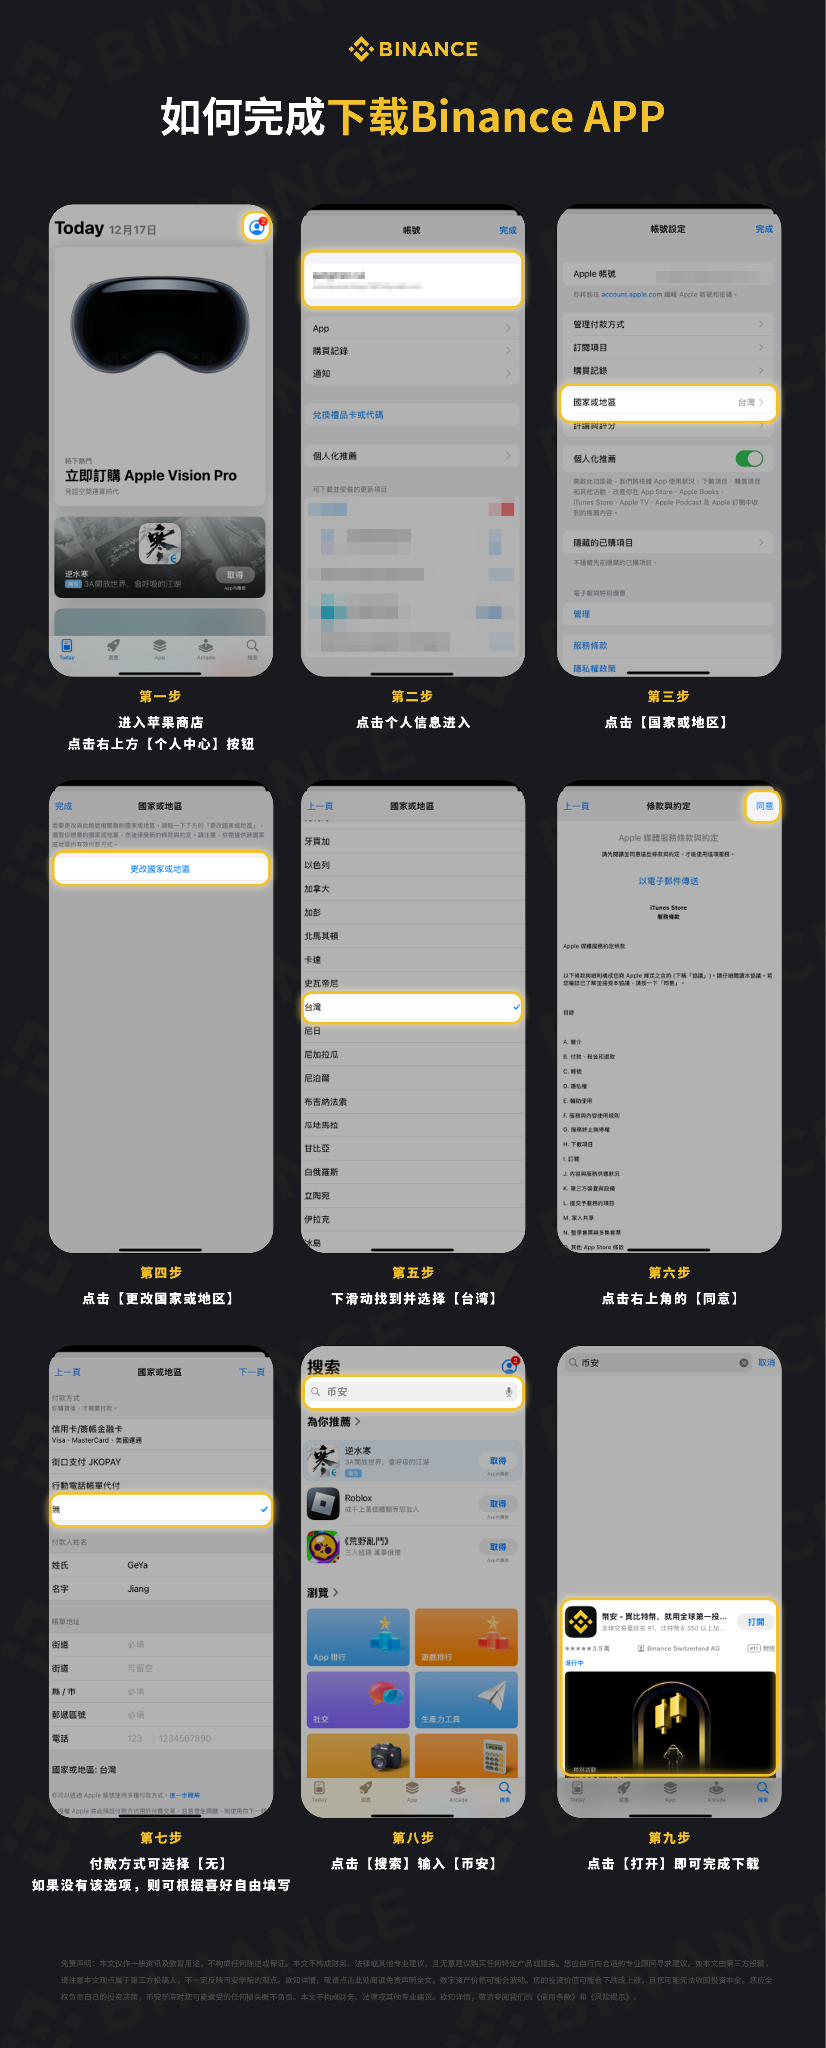
流程对已有用户大致是:更新应用,进入股票交易并签署托管与风险协议,用账户余额买入;定投再选标的、周期和扣款账户。新用户则是注册、完成身份认证、准备稳定币。对普通人,这套动作接近“买一个币”,而不是“先成为跨境汇款人”。
也要把边界写在正面。要做期权、全球多市场、非常完整的税务和股东权利,传统券商仍可能是主账户。这里更接近一条低摩擦的配置通道,尤其适合:已经持有稳定币、希望从小额定投开始、需要把强制储蓄做成自动动作的人。
平台上的美股相关产品应分成三层,不要混用。股票交易区买到的是托管下的真实股票经济权益,定投目前挂在这一层;bStocks是代币化证券,交易时段更长,分红多以再投或乘数体现,投票权等传统权利并不对等;ETF财富管理则偏向短债和投资级债券等现金管理工具。一个极简组合已经够用:底仓用SPY或VOO,成长用QQQ或微软、英伟达,卫星仓按自身认知再加。名单仍在扩,定投与现货并不完全同步,下单前以应用内可选项为准。
美股部分讨论的是资产:全球资本仍在为美国企业盈利和科技资本开支定价。
定投部分讨论的是习惯:普通人对抗懒惰和波动的办法,往往不是更准的预测,而是未中断的扣款。
平台部分只决定一件事:这条纪律落地时,要不要再额外走一遍开户和电汇。
入口在改道,不代表风险消失。价格会回撤,汇率会波动,功能因地区而异。先确认自己能否长期拿出这笔钱,再决定从哪一个账户扣款。
本文为市场观察与产品梳理,不构成投资建议。股票及定投功能因司法管辖区而异,费率、名单和规则以官方公告及应用内展示为准。美股存在回撤、汇率与平台风险,定投不能消除亏损可能。投资前请自行核对所在地限制与税务要求。